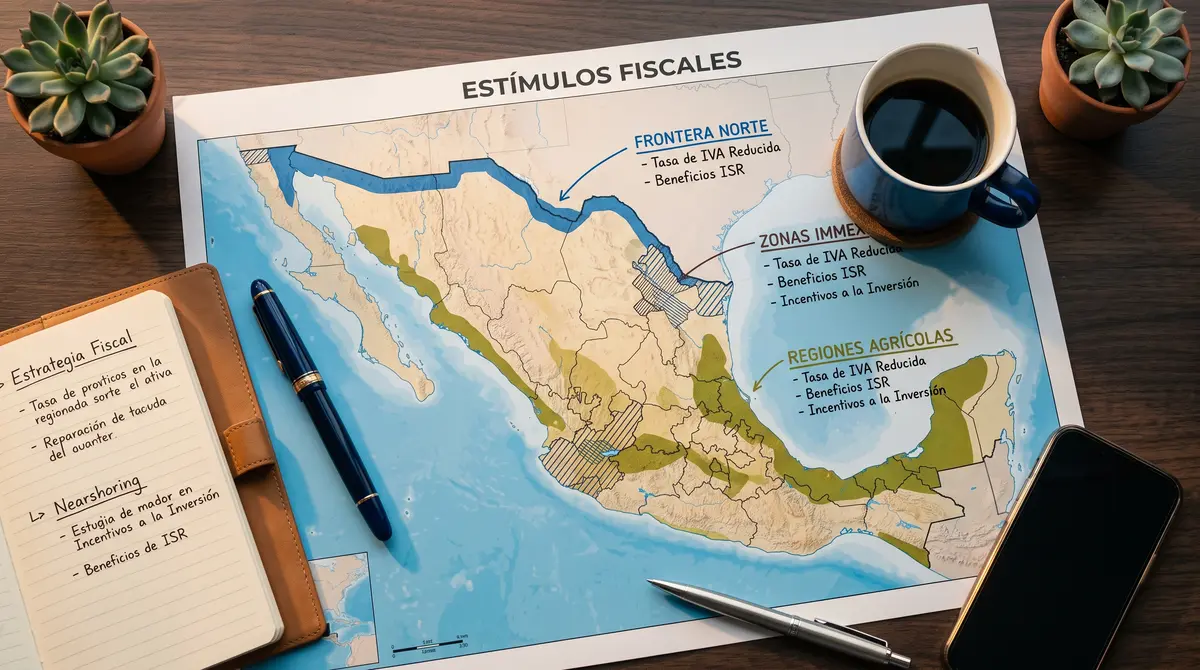
Es un decreto presidencial, no una ley: baja el IVA del 16 % al 8 % y otorga un crédito equivalente a la tercera parte del ISR causado a quienes operan en los municipios de la franja norte. La prórroga publicada el 31 de diciembre de 2025 lo mantiene vigente durante 2026.
¿Tu empresa califica y lo está aplicando bien?
¿Qué es el estímulo de la región fronteriza norte?
Es un beneficio otorgado por decreto del Ejecutivo, no por la Ley del ISR ni por la Ley del IVA. Consiste en dos cosas: un crédito fiscal equivalente a la tercera parte del impuesto sobre la renta causado por los ingresos obtenidos en la región, que se aplica contra ese mismo impuesto, y un crédito equivalente al 50 % de la tasa de IVA, de modo que en los hechos las operaciones de la zona se facturan al 8 % en lugar del 16 %.
Que sea un decreto y no una ley importa por una razón práctica: vive con fecha de caducidad y se prorroga por periodos. La prórroga publicada en el Diario Oficial de la Federación el 31 de diciembre de 2025 mantiene los beneficios hasta el 31 de diciembre de 2026, a diferencia de renovaciones anteriores que abarcaron varios ejercicios. Cualquier proyección financiera a más de un año debe considerar ese vencimiento.
Los dos estímulos, por separado
Se solicitan y se aplican de forma independiente: puedes estar en el padrón de uno y no del otro.
| Estímulo | En qué consiste | Cómo se accede | Lo que hay que cuidar |
|---|---|---|---|
| ISR | Crédito equivalente a la tercera parte del impuesto causado por los ingresos de la región, aplicable contra ese mismo impuesto | Inscripción en el padrón de beneficiarios con aviso al SAT | Los ingresos de la región deben representar la proporción que el decreto exige respecto de los ingresos totales |
| IVA | Crédito equivalente al 50 % de la tasa, con el efecto de facturar al 8 % | Aviso de aplicación del estímulo ante el SAT | El comprobante debe reflejar correctamente la tasa del 8 %; una factura al 16 % por una operación de la zona genera diferencias |
¿Tu empresa califica y lo está aplicando bien?
Quién puede aplicarlo
El beneficio es territorial y está condicionado. Se dirige a contribuyentes con domicilio fiscal, sucursal, agencia o establecimiento dentro de los municipios que enumera el propio decreto, en los estados de Baja California, Sonora, Chihuahua, Coahuila, Nuevo León y Tamaulipas, y exige acreditar antigüedad de operación en la zona, capacidad económica, activos e instalaciones para realizar ahí las actividades, además de cumplimiento fiscal al corriente.
El decreto excluye expresamente a varios perfiles, entre ellos quienes se ubiquen en los listados del artículo 69-B del Código Fiscal, quienes tengan créditos fiscales firmes o exigibles no garantizados, y los regímenes y actividades que el propio texto enumera. La inscripción al padrón no es automática: se solicita, la autoridad la resuelve y el registro puede revocarse si dejas de cumplir requisitos.
Ejemplo de lo que está en juego
Una empresa de Tijuana con utilidad fiscal de $3,000,000 por operaciones de la zona causaría $900,000 de ISR al 30 %. El crédito de la tercera parte reduce ese impuesto en $300,000, dejándolo en $600,000. En IVA, una venta de $1,000,000 dentro de la región se factura con $80,000 de impuesto en lugar de $160,000, con el efecto de precio que eso tiene frente a un competidor del interior del país.
El reverso también es grande. Si en una revisión la autoridad determina que parte de los ingresos no corresponde a la región o que no se cumplía algún requisito del padrón, se pierde el estímulo del periodo y la diferencia se paga con actualización y recargos. Por eso el decreto obliga a identificar con claridad los ingresos de la zona y a soportar documentalmente la operación local.
El error común y qué hacer
El error común es tratar la tasa del 8 % como un derecho del domicilio fiscal. No lo es: es un estímulo condicionado a estar inscrito en el padrón, a que la operación se realice efectivamente en la región y a mantener el cumplimiento. Facturar al 8 % sin registro vigente es trasladar IVA por debajo de la tasa de ley, con la diferencia a cargo del emisor. El segundo error es asumir vigencias largas: hoy el horizonte confirmado es el 31 de diciembre de 2026.
Qué hacer: confirma que tu registro en el padrón está vigente para el ejercicio, revisa que tu facturación separe con claridad las operaciones de la región de las que no lo son, conserva la evidencia de que la actividad se realiza ahí —instalaciones, personal, activos— y calendariza la revisión de la prórroga antes del cierre del año, porque la continuidad del beneficio se decide por decreto y no está garantizada.
Como todo lo que depende de un decreto y de sus reglas de carácter general, los requisitos de detalle, los plazos de aviso y la lista de municipios se confirman en el texto vigente antes de tomar una decisión financiera.
Preguntas frecuentes
¿Hasta cuándo está vigente el estímulo de la frontera norte?
Hasta el 31 de diciembre de 2026, conforme a la prórroga publicada en el Diario Oficial de la Federación el 31 de diciembre de 2025. A diferencia de renovaciones anteriores, que abarcaron varios ejercicios, ésta se limitó al ejercicio 2026, por lo que la continuidad del beneficio para 2027 dependerá de un nuevo decreto.
¿En qué consiste exactamente el beneficio?
En dos estímulos. En el ISR, un crédito equivalente a la tercera parte del impuesto causado por los ingresos obtenidos en la región, aplicable contra ese mismo impuesto. En el IVA, un crédito equivalente al 50 % de la tasa, cuyo efecto práctico es facturar al 8 % las operaciones realizadas en la zona en lugar del 16 % general.
¿Basta con tener mi domicilio fiscal en la frontera?
No. El estímulo exige inscripción en el padrón de beneficiarios, que la actividad se realice efectivamente en los municipios que enumera el decreto y que se acredite antigüedad de operación, capacidad económica, activos e instalaciones en la zona, además de estar al corriente en el cumplimiento fiscal. El domicilio por sí solo no da derecho al beneficio.
¿Quién queda excluido del estímulo?
El decreto excluye a varios perfiles, entre ellos quienes aparecen en los listados del artículo 69-B del Código Fiscal, quienes tienen créditos fiscales firmes o exigibles sin garantizar y los regímenes y actividades que el propio texto enumera. Además, el registro en el padrón puede revocarse si el contribuyente deja de cumplir los requisitos durante el ejercicio.
¿Qué pasa si facturo al 8 % sin estar en el padrón?
Estarías trasladando IVA por debajo de la tasa de ley, y la diferencia entre el 8 % aplicado y el 16 % que correspondía queda a tu cargo, con actualización y recargos. Lo mismo ocurre si aplicas el estímulo a operaciones que no se realizaron efectivamente en la región. Conviene revisar la vigencia del registro al inicio de cada ejercicio.
Lecturas relacionadas
- Glosario fiscal de México: 50 términos con su artículo
- Contador para PYMEs en México
- Actividad empresarial y servicios profesionales: la diferencia
- Acuerdo conclusivo: qué es y cuándo conviene pedirlo
- Asimilados a salarios: qué son y cómo se retiene
- Precios de transferencia y partes relacionadas en México
- Por qué el SAT rechaza o retiene tu devolución
¿Tu empresa califica y lo está aplicando bien?
El diagnóstico revisa si tu operación cumple los requisitos del padrón, cómo estás separando los ingresos de la región y qué evidencia te falta.