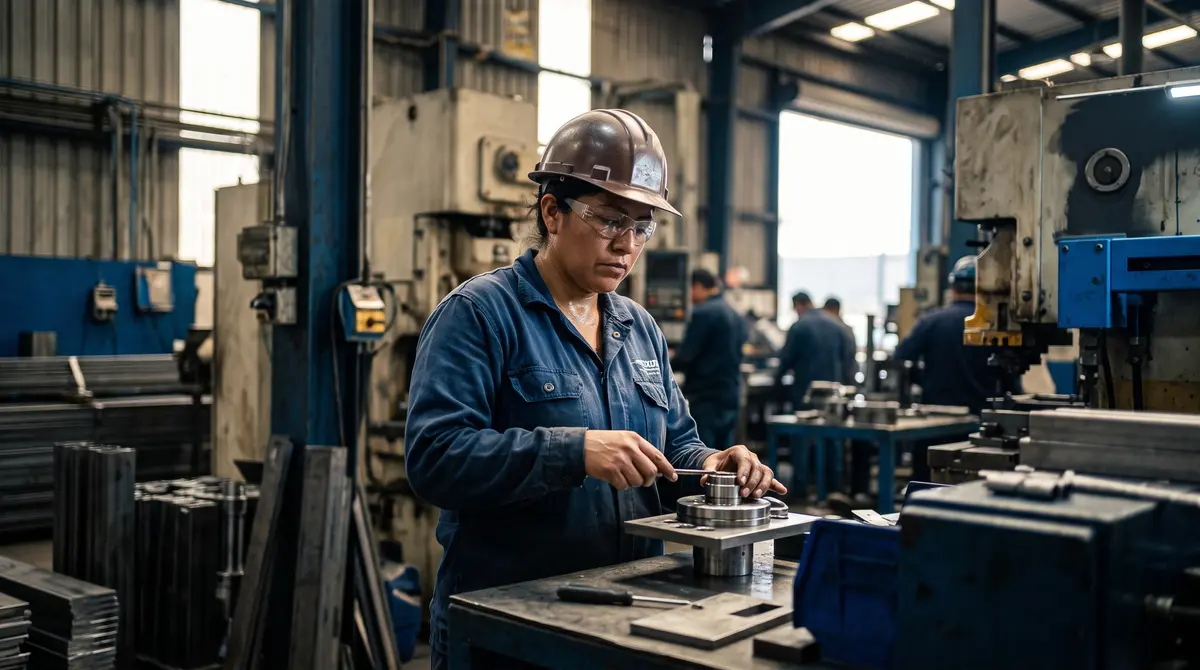
El traje que también usarías en una boda, no: no es estrictamente indispensable (art. 27 fr. I LISR). El uniforme con logotipo, la filipina del giro y el equipo de protección personal, sí. Y hay un beneficio extra: la ropa de trabajo no integra el salario base de cotización del IMSS.
Calcula el efecto real de uniformar a tu equipo
¿Puedo deducir la ropa que uso para trabajar?
Depende de una sola cosa: si esa ropa es intercambiable con tu vida personal. El artículo 27, fracción I, de la LISR exige que el gasto sea estrictamente indispensable para la actividad. Un traje o un vestido formal no lo son, aunque los uses solo para ver clientes, porque sustituyen vestimenta ordinaria. Una filipina con el logotipo del restaurante, una bata de consultorio o unas botas con casquillo sí lo son, porque fuera del trabajo no tienen uso.
El criterio no es el precio ni el giro, y tampoco «que lo uses para trabajar»: es que la prenda tenga uso exclusivo laboral. El resto de los gastos con su veredicto está en qué gastos puedo deducir.
Siete prendas y su veredicto
Aplica la misma pregunta a cada una: ¿la usarías un domingo sin pensar en el trabajo?
| Prenda | ¿Deduce? | Por qué |
|---|---|---|
| Uniforme con logotipo bordado o impreso | Sí | Uso exclusivo laboral; no sustituye ropa ordinaria |
| Equipo de protección personal: casco, botas con casquillo, guantes, lentes | Sí | Además de indispensable, es obligación del patrón conforme al art. 132 fr. XVII LFT y las normas de seguridad |
| Filipina, bata o mandil propios del giro | Sí | Prenda característica de la actividad, sin uso fuera de ella |
| Traje, vestido o zapatos formales del dueño | No | Vestimenta ordinaria, aunque se use para trabajar |
| Ropa deportiva de un entrenador personal | Discutible | Deduce si es uniforme del estudio con identificación; no si es su ropa habitual |
| Ropa comprada para producir contenido | Discutible | Deduce si funciona como utilería identificable y no se incorpora al guardarropa personal |
| Lavandería o tintorería de los uniformes | Sí, si la prenda deduce | El servicio sigue la suerte del bien al que se aplica |
Calcula el efecto real de uniformar a tu equipo
El beneficio que casi nadie usa: el uniforme no integra el salario
Aquí está la parte que no aparece en las listas de deducciones. El artículo 27, fracción I, de la Ley del Seguro Social excluye del salario base de cotización, por su propia naturaleza, los instrumentos de trabajo tales como herramientas, ropa y otros similares. Traducido: los uniformes que entregas a tu personal no suben tus cuotas obrero-patronales.
Compáralo con la alternativa. Si en lugar de comprar uniformes le das a cada trabajador un «bono de vestuario» en efectivo, ese pago sí es parte del salario: integra al salario base de cotización, sube las cuotas del IMSS y del INFONAVIT, y además causa ISR al trabajador. La misma intención y el mismo dinero, con dos costos muy distintos según cómo se instrumente.
Ejemplo: el restaurante que uniforma a diez personas
Diez filipinas a $650 cada una son $6,500 más $1,040 de IVA. El restaurante deduce los $6,500, acredita los $1,040 y esos uniformes no integran al salario base de cotización de nadie. Si el mismo importe se hubiera entregado como bono en efectivo, los $6,500 serían salario: subirían la base de cotización de los diez trabajadores durante el bimestre, generarían cuotas adicionales y llevarían retención de ISR.
Para el trabajador, además, el uniforme entregado no es ingreso: es una herramienta de trabajo, y el artículo 132, fracción III, de la Ley Federal del Trabajo obliga al patrón a proporcionar los útiles e instrumentos necesarios para ejecutar la labor. Puedes ver el efecto en tu impuesto del mes con la Calculadora IVA + ISR Combinada.
Los requisitos que no cambian
Aunque la prenda califique, la deducción necesita lo de siempre: CFDI a tu RFC con la descripción del bien, pago con transferencia, cheque o tarjeta cuando el importe exceda $2,000 (art. 27, fracción III, de la LISR), y registro contable en la cuenta que corresponda. Una factura que dice «mercancía» sin detalle vale poco cuando alguien pregunta qué se compró.
Conviene además dejar constancia de la entrega: una relación firmada de quién recibió qué prenda y en qué fecha. Sirve para tres cosas distintas —sostener la deducción, acreditar el cumplimiento en materia de seguridad e higiene y demostrar que fue entrega de herramienta y no pago en especie— y cuesta una hoja.
¿Y si estoy en RESICO?
El ISR del RESICO de personas físicas se calcula sobre los ingresos efectivamente cobrados, sin aplicar deducción alguna (arts. 113-E y 113-F de la LISR): ni uniformes, ni equipo de protección, ni nada. El IVA de esas compras sí se acredita en tu declaración mensual si tienes CFDI y tus actividades están gravadas. Si tienes personal, la regla del salario base de cotización aplica igual, porque es de seguridad social y no depende de tu régimen de ISR.
El error común y qué hacer hoy
El error clásico es deducir el guardarropa del dueño bajo el argumento de la «imagen profesional». Es el ajuste más fácil de hacer en una revisión y el más difícil de defender, porque basta ver la factura para saber qué se compró. El segundo es entregar dinero en lugar de prendas y perder, sin darse cuenta, la exclusión del salario base de cotización.
- Manda a personalizar las prendas: el logotipo es lo que convierte ropa en uniforme.
- Pide el CFDI con la descripción real de la prenda y la cantidad, no con conceptos genéricos.
- Entrega uniformes, no efectivo, y firma una relación de entrega por trabajador.
- Registra el equipo de protección personal junto con tu documentación de seguridad e higiene.
- Si dudas de una prenda, aplícale la prueba del domingo: si la usarías fuera del trabajo, no la deduzcas.
Preguntas frecuentes
¿Puedo deducir un traje si lo uso para ver clientes?
No. El artículo 27, fracción I, de la LISR exige que el gasto sea estrictamente indispensable, y un traje sustituye vestimenta ordinaria: se puede usar fuera del trabajo. Es una de las deducciones que más se rechazan en revisión, porque la factura misma revela qué se compró. Lo que sí deduce es el uniforme con identificación de la empresa.
¿Los uniformes integran el salario para el IMSS?
No. El artículo 27, fracción I, de la Ley del Seguro Social excluye del salario base de cotización los instrumentos de trabajo tales como herramientas, ropa y otros similares. Entregar uniformes no incrementa tus cuotas obrero-patronales. Entregar en su lugar un bono de vestuario en efectivo sí, porque ese pago es salario e integra la base.
¿El equipo de protección personal es deducible?
Sí, y su indispensabilidad es difícil de discutir: el artículo 132, fracción XVII, de la Ley Federal del Trabajo obliga al patrón a cumplir las disposiciones de seguridad e higiene, y las normas oficiales correspondientes exigen proporcionar el equipo. Cascos, botas con casquillo, guantes y lentes deducen para ISR y su IVA se acredita, con CFDI y pago bancarizado.
¿Puedo deducir la ropa que compro para mis videos o redes?
Es discutible y depende de la evidencia. Si la prenda funciona como utilería identificable de una producción concreta y no se incorpora a tu guardarropa personal, hay argumento. Si es ropa que además usas en tu vida diaria, la autoridad la tratará como gasto personal. Documenta la pieza de contenido en la que aparece y el destino posterior de la prenda.
¿En RESICO puedo deducir uniformes?
No para efectos de ISR: los artículos 113-E y 113-F de la LISR ordenan calcular sobre los ingresos efectivamente cobrados, sin deducción alguna. El IVA de la compra sí se acredita en tu declaración mensual si tienes CFDI y actividades gravadas. Y si tienes personal, la exclusión del salario base de cotización del artículo 27 de la Ley del Seguro Social aplica igual.
Lecturas relacionadas
- Qué gastos puedo deducir: lista completa de 40 gastos con veredicto
- Contador para profesionistas y RESICO
- ¿Puedo deducir la gasolina? Sí, con CFDI y nunca en efectivo
- ¿Puedo deducir el celular y el internet? Sí, en la parte del negocio
- ¿Puedo deducir restaurantes? Solo el 8.5 % (o el 100 % en viaje)
- Despacho contable y fiscal en Benito Juárez: cómo te atendemos 100% en línea (2026)
- Delito de defraudación fiscal (art. 108 CFF): cuándo se configura
Calcula el efecto real de uniformar a tu equipo
Con la Calculadora IVA + ISR Combinada ves cuánto baja tu impuesto del mes al deducir uniformes y equipo de protección, según tu régimen.